Chính sách vay ưu đãi cố định 5.4%/năm mua nhà ở xã hội Việt Tín.
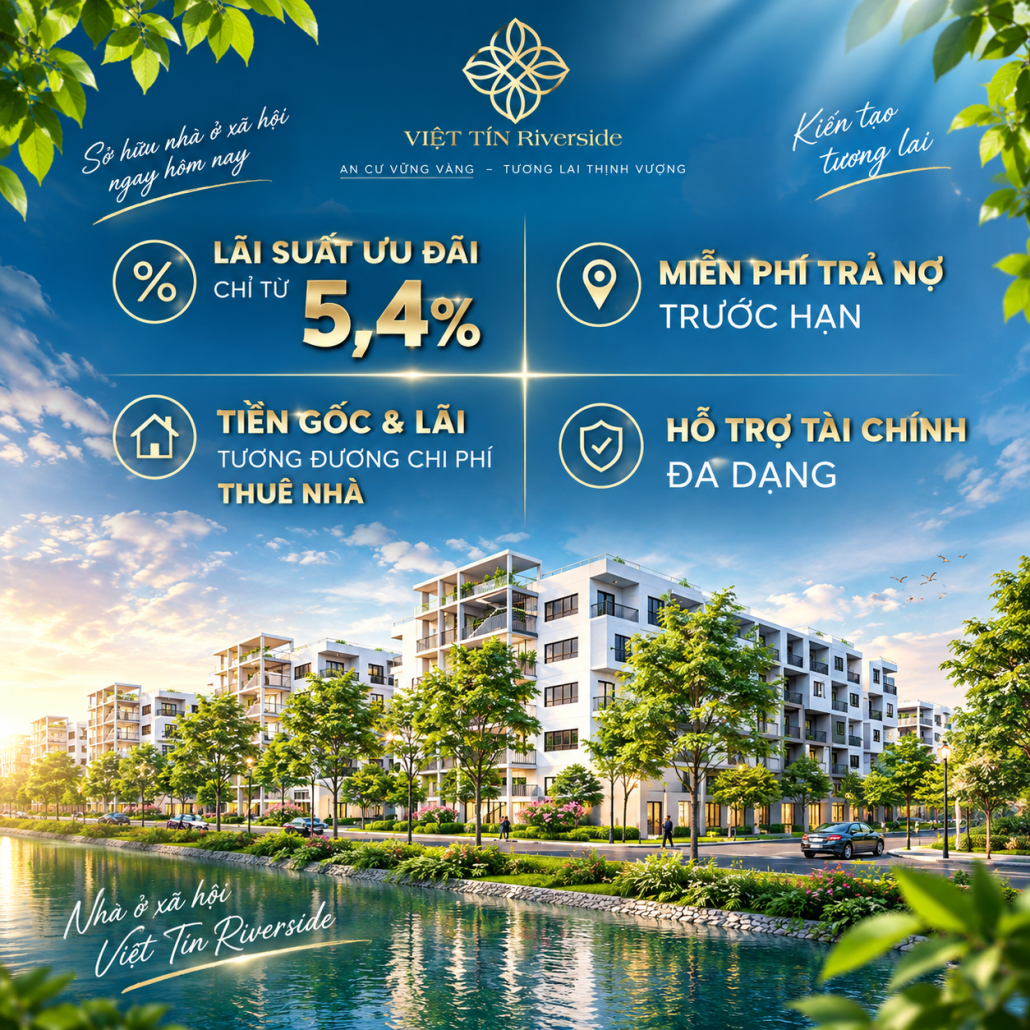
Chính sách vay ưu đãi cố định 5,4%/năm khi mua nhà ở xã hội Việt Tín Riverside
Chính sách vay vốn ưu đãi là một trong những yếu tố quan trọng giúp người thu nhập thấp và người lao động có cơ hội sở hữu nhà ở phù hợp với khả năng tài chính. Tại dự án nhà ở xã hội Việt Tín Riverside, chính sách vay với lãi suất ưu đãi 5,4%/năm là thông tin được nhiều khách hàng quan tâm khi tìm hiểu phương án mua căn hộ.
Vậy chính sách vay ưu đãi 5,4%/năm có ý nghĩa như thế nào? Người mua cần chuẩn bị tài chính ra sao và cần lưu ý những điều kiện gì khi đăng ký vay vốn?
1. Lãi suất vay ưu đãi 5,4%/năm giúp giảm áp lực tài chính
Đối với nhiều gia đình trẻ và người lao động, việc tích lũy đủ tiền để mua nhà là một thách thức lớn. Nếu phải thanh toán toàn bộ giá trị căn hộ trong thời gian ngắn, áp lực tài chính có thể ảnh hưởng đáng kể đến chi tiêu sinh hoạt hằng ngày.
Chính sách vay vốn ưu đãi với mức lãi suất 5,4%/năm được quan tâm bởi khả năng hỗ trợ người mua giảm chi phí lãi vay so với các khoản vay thương mại có lãi suất cao hơn. Khi được tiếp cận nguồn vốn phù hợp, khách hàng có thể chủ động hơn trong việc phân bổ thu nhập, xây dựng kế hoạch trả nợ và ổn định cuộc sống lâu dài.
Tuy nhiên, mức lãi suất áp dụng, thời gian hưởng ưu đãi và các điều kiện vay cần được xác nhận theo chính sách chính thức của ngân hàng tại thời điểm khách hàng nộp hồ sơ.
2. Mua nhà ở xã hội Việt Tín Riverside với phương án vay vốn phù hợp
Nhà ở xã hội Việt Tín Riverside là dự án được người có nhu cầu mua nhà tại Hải Phòng quan tâm. Đối với những khách hàng chưa đủ khả năng thanh toán toàn bộ giá trị căn hộ, việc kết hợp vốn tự có với nguồn vốn vay ưu đãi có thể là phương án cần cân nhắc.
Thay vì sử dụng toàn bộ khoản tiết kiệm để mua nhà, khách hàng có thể tính toán số tiền cần chuẩn bị ban đầu, khoản vay dự kiến và mức trả nợ hằng tháng. Việc lập kế hoạch cụ thể giúp gia đình cân đối giữa chi phí nhà ở, sinh hoạt, nuôi dạy con cái và các khoản dự phòng cần thiết.
Để lựa chọn phương án phù hợp, người mua nên xác định rõ giá trị căn hộ dự kiến, số vốn tự có, thu nhập thực tế của gia đình và thời hạn vay mong muốn. Đồng thời, cần kiểm tra điều kiện được mua nhà ở xã hội cũng như điều kiện được ngân hàng chấp thuận cho vay.
3. Cách tính chi phí vay mua nhà ở xã hội với lãi suất 5,4%/năm
Để chủ động về tài chính, người mua nên tính toán khoản lãi dự kiến trước khi quyết định vay vốn. Chẳng hạn, nếu khoản vay là 300 triệu đồng và áp dụng lãi suất 5,4%/năm, tiền lãi trong một năm đầu tiên sẽ tương đương khoảng 16,2 triệu đồng nếu tính trên toàn bộ dư nợ 300 triệu đồng không đổi.
Theo cách tính lãi đơn giản trên dư nợ ban đầu, số tiền lãi bình quân tương đương 1,35 triệu đồng/tháng. Trên thực tế, số tiền phải trả có thể thay đổi theo phương thức trả nợ, dư nợ còn lại, thời điểm giải ngân và các điều khoản trong hợp đồng tín dụng.
Nếu khoản vay được trả dần theo dư nợ giảm dần, tiền lãi thường giảm khi số dư nợ gốc giảm. Vì vậy, khách hàng cần yêu cầu ngân hàng cung cấp bảng tính tiền gốc và lãi theo từng kỳ để biết chính xác nghĩa vụ thanh toán hằng tháng.
4. Điều kiện và hồ sơ cần chuẩn bị khi đăng ký vay
Để được mua nhà ở xã hội và tiếp cận nguồn vốn ưu đãi, khách hàng cần đáp ứng các điều kiện theo quy định pháp luật hiện hành và yêu cầu của chương trình cho vay.
Trước tiên, người đăng ký cần xác định mình thuộc nhóm đối tượng được hưởng chính sách nhà ở xã hội, đồng thời đáp ứng các điều kiện tương ứng về nhà ở, thu nhập hoặc những yêu cầu khác theo quy định áp dụng đối với trường hợp cụ thể.
Về hồ sơ, khách hàng nên chuẩn bị giấy tờ tùy thân, giấy tờ chứng minh đối tượng và điều kiện được mua nhà ở xã hội, tài liệu chứng minh thu nhập cùng các giấy tờ liên quan theo hướng dẫn của cơ quan tiếp nhận hồ sơ và ngân hàng.
Đối với khoản vay, ngân hàng sẽ xem xét hồ sơ, khả năng trả nợ và các điều kiện tín dụng trước khi quyết định phê duyệt. Việc đăng ký mua căn hộ không đồng nghĩa với việc chắc chắn được chấp thuận vay vốn.
5. Những lưu ý quan trọng về lãi suất vay 5,4%/năm
Trước khi ký hợp đồng mua căn hộ hoặc hợp đồng tín dụng, khách hàng nên xác nhận rõ mức lãi suất 5,4%/năm được áp dụng trong thời gian bao lâu, có cố định trong toàn bộ kỳ hạn vay hay chỉ trong một giai đoạn nhất định. Đây là yếu tố ảnh hưởng trực tiếp đến tổng chi phí tài chính trong suốt thời gian trả nợ.
Bên cạnh đó, người mua cần tìm hiểu hạn mức cho vay, thời hạn vay tối đa, phương thức trả nợ gốc và lãi, điều kiện giải ngân cũng như các khoản phí liên quan nếu có. Khách hàng không nên chỉ căn cứ vào mức lãi suất quảng bá mà bỏ qua tổng số tiền phải thanh toán.
Một phương án vay an toàn nên bảo đảm khoản trả nợ định kỳ phù hợp với thu nhập ổn định của gia đình, đồng thời vẫn duy trì được khoản dự phòng cho những tình huống phát sinh.
6. Tìm hiểu chính sách vay mua nhà ở xã hội Việt Tín Riverside
Chính sách vay ưu đãi 5,4%/năm có thể là cơ sở để người có nhu cầu mua nhà xây dựng kế hoạch tài chính phù hợp. Tuy nhiên, khả năng tiếp cận khoản vay và chi phí thực tế còn phụ thuộc vào điều kiện của từng khách hàng, chương trình tín dụng và chính sách được áp dụng tại thời điểm đăng ký.
Khách hàng quan tâm đến nhà ở xã hội Việt Tín Riverside nên chủ động tìm hiểu thông tin dự án, điều kiện đăng ký mua, hồ sơ cần chuẩn bị và phương án vay vốn trước khi đưa ra quyết định.
Để được hướng dẫn về thông tin dự án và quy trình đăng ký, khách hàng có thể liên hệ bộ phận tư vấn để được hỗ trợ kiểm tra hồ sơ và tìm hiểu phương án tài chính phù hợp.
Website: https://nhaoxahoiviettin.com/
Hotline tư vấn: 0989 889 614


Leave a Reply
Want to join the discussion?Feel free to contribute!